Najtańsza pozycja w budżecie
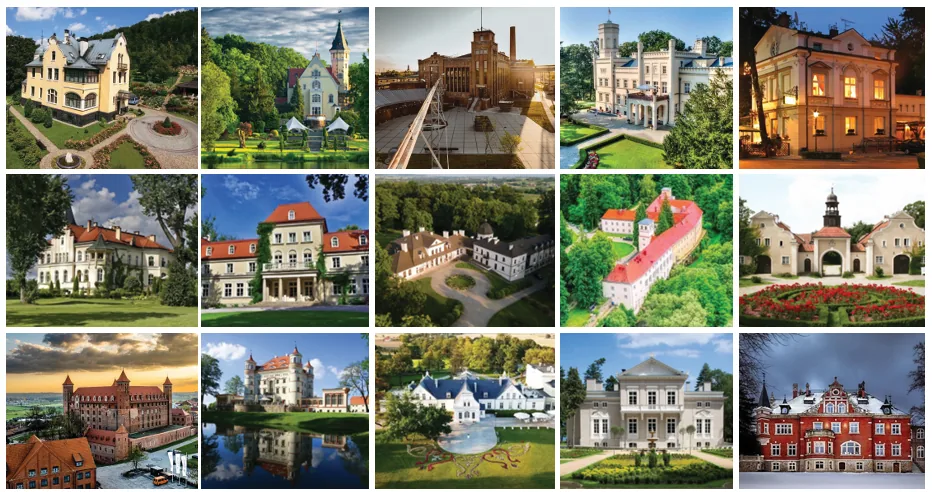
Stary młyn w Wielkopolsce za niespełna 400 tys. zł. Pałac za prawie 5 mln zł. Tak wygląda rynek w przeglądzie Dominiki Dąbrowskiej z PAŁACOWNI, która od sześciu lat sprzedaje obiekty zabytkowe.
Pomiędzy są obiekt na pojezierzu w Zachodniopomorskiem za niespełna 600 tys. zł i zabudowania na prawie 6-hektarowej działce między Wrocławiem a Poznaniem za niecały milion. Wyżej od pałaców stoją już tylko tereny postindustrialne.
Haczyk tkwi w proporcjach. Kupujesz mieszkanie z rynku pierwotnego? Na wykończenie dokładasz zwykle 10–20% ceny. Przy zabytku jest odwrotnie. „Czasami koszt zakupu stanowi 10% całego projektu inwestycyjnego” – mówi Dąbrowska.
Dlatego nie pyta kupujących, czy wyłożą 5–10 mln na zakup. Pyta, czy mają 30 mln na rewitalizację.
„To nie chodzi o to, czy ktoś jest w stanie dzisiaj wyłożyć 5–10 milionów, ale czy ma 30 na rewitalizację tego obiektu.”
Tę arytmetykę muszą przełknąć też sprzedający. Kto wycenia dwór na „trzy mieszkania w Warszawie”, bo tyle potrzebuje, usłyszy od niej, że „wartość nieruchomości to nie jest suma potrzeb”.
Do tego dochodzi koszt czekania. „To nie są obiekty, które poczekają na lepsze czasy” – ostrzega Dąbrowska. Wraca do obiektów po roku czy dwóch. Widzi przeciekniętą rynnę, dziurę w dachu, strop zarwany w części. Każdy sezon zwłoki podnosi rachunek za remont i obniża wartość obiektu.
Najdroższe błędy zapadają przed pozwoleniem
Anna Kicińska z EY-Parthenon Polska pracuje na rynku nieruchomości od prawie trzech dekad. Fazę preinwestycyjną dzieli na pięć etapów. Analiza lokalizacji. Badanie rynku. Wstępna koncepcja architektoniczna. Studium wykonalności. Na końcu analiza finansowa: DCF, NPV, wewnętrzna stopa zwrotu, analizy wrażliwości.
Architekci i urbaniści tu nie wystarczą. Przy stole siadają ekonomiści, doradcy nieruchomościowi, socjolodzy, demografowie i prawnicy.
Ten etap kosztuje. Jego brak kosztuje więcej. Proces inwestycyjny przy rewitalizacji potrafi trwać dziesięć, a nawet kilkanaście lat, a koszty i harmonogram trudniej przewidzieć.
Kicińska widziała projekty, które na tym poległy. „Powstała bardzo atrakcyjna wizja architektoniczna i projekt”, ale bez wcześniejszych analiz przyszły „trudności chociażby z uzyskaniem finansowania”.
„Widzieliśmy dużo przykładów rewitalizacji nie do końca udanych…”
Przy mniejszych obiektach zasada jest ta sama. Dąbrowska radzi zacząć od ekspertyzy i inwentaryzacji, a funkcję ustalać dopiero potem.
Bożena Szok z Hoteli Historycznych Polska, stowarzyszenia 62 obiektów, zaczyna od najprostszego pytania: „za co ja ten zabytek odbuduję”. Konserwator, pieniądze i plan realizacji przychodzą później.
Plus 30–40 procent. I brak miary
Daniel Mucha z EY Parthenon podaje najtwardszą liczbę. Capex rewitalizacji jest „od trzydziestu do czterdziestu procent, w niektórych przypadkach oczywiście więcej” wyższy niż przy inwestycjach typu greenfield. Wiarygodnych benchmarków kosztowych brakuje, więc projekt trudno szybko ocenić.
„Inwestycje rewitalizacyjne niosą za sobą capex, który jest od trzydziestu do czterdziestu procent… wyższy”
Skąd ta różnica? Mucha wylicza: zmiany zakresu i harmonogramu, niespodzianki konstrukcyjne, skażenia terenu, sprawy właścicielskie, ograniczenia konserwatorskie.
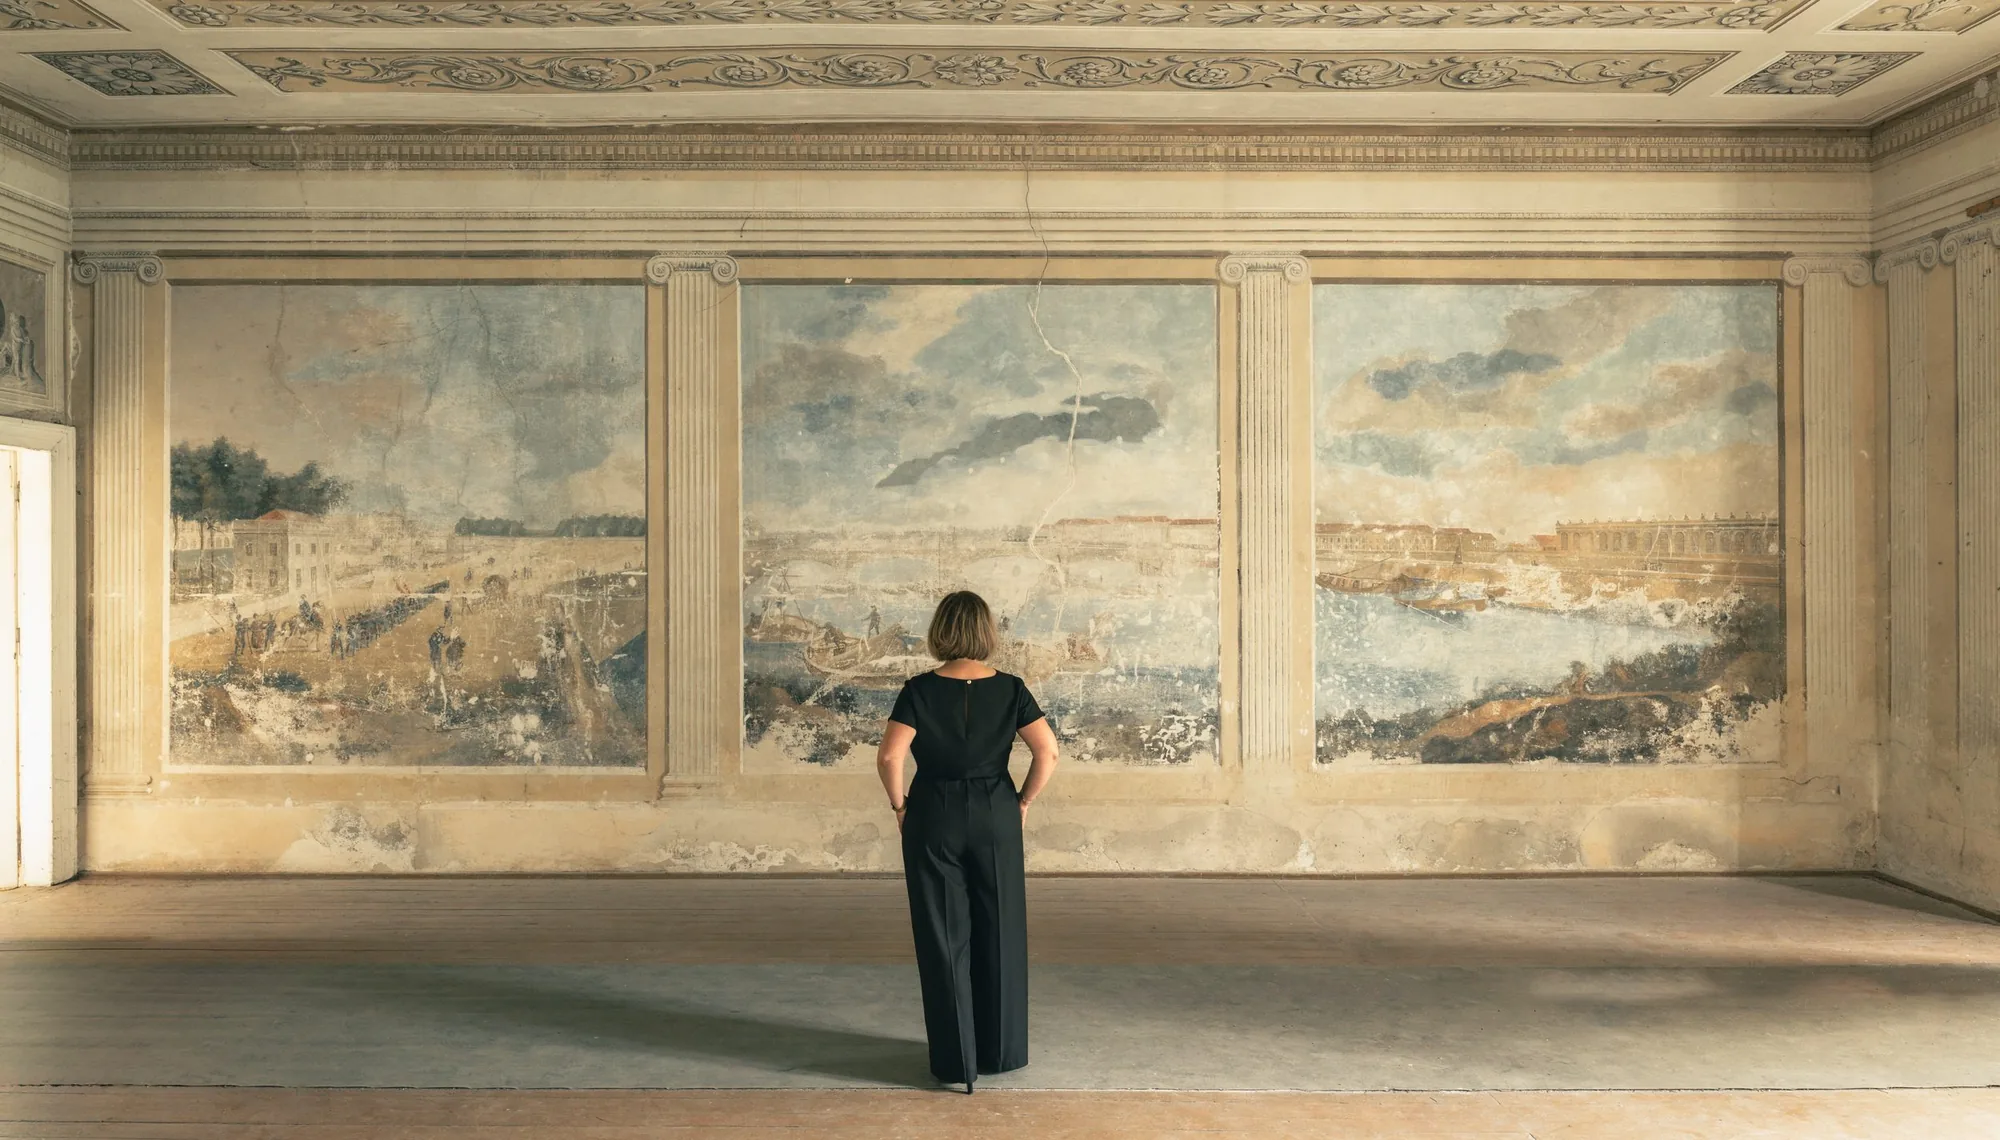
Dwór nad Jeziorem Rożnowskim pokazuje to w praktyce. Ma całościenne polichromie. W ściany podchodzi jednak kapilarnie woda, więc prace trzeba zacząć od osuszenia i izolacji fundamentów. Tam, gdzie przeciekał dach, widać zniszczenia.
Szok dopowiada, co czeka hotelarza. W historycznej tkance musi zaprojektować pokoje i przestrzeń wspólną, doprowadzić kanalizację i media, wpisać zabezpieczenia przeciwpożarowe, wprowadzić windę.
Liczby
- 10% – tyle czasem stanowi zakup w całym projekcie rewitalizacji
- 3,5 mln zł – cena dworu; 15–20 mln zł – szacunek całej inwestycji
- 30–40% – o tyle wyższy capex rewitalizacji niż budowy od zera
- 10 do kilkunastu lat – tyle może trwać proces inwestycyjny
- kilka tygodni – tyle może trwać decyzja funduszu private debt
„Bank nie sfinansuje wizji”
Tak mówi Wojciech Szczepański z EY Polska. „On finansuje de facto komercyjną ideę tego, czy ten obiekt, kwartał miejski są w stanie na siebie zarabiać”.
Ryzyko jest wyższe, więc banki podchodzą do zabytków konserwatywnie. Mucha tłumaczy, co to znaczy. Analiza w scenariuszu downside. Wyższy wkład własny. Ostrzejsze warunki marży, zabezpieczeń i amortyzacji.
Kredyt bankowy wciąż jest najtańszy, ale rzadko wystarcza. Lukę zasypują fundusze private debt, fundacje rodzinne i fundusze mezzanine. Wchodzą we wczesne etapy i akceptują większą niepewność. Nie wymagają amortyzacji w okresie inwestycyjnym. Decyzję potrafią podjąć w kilka tygodni.
Według Muchy najlepiej działa zwykle hybryda. Finansowanie senioralne idzie na najbardziej przewidywalną część projektu. Pomostowe domyka etap. Private credit albo mezzanine zasypuje resztę luki. Dziś pytanie brzmi więc raczej, jak te pieniądze ułożyć, a nie czy w ogóle są.
Kolejność też ma znaczenie. Michał Banaszek z EY Doradztwo Podatkowe radzi najpierw sprawdzić środki publiczne, granty i ulgi w danym regionie. Dopiero potem dług. Przykład? Łódź, która za publiczne pieniądze przekształca kamienice w centrum miasta.
Pierwsi członkowie stowarzyszenia Szok zaczynali w latach 80. i takiego wyboru nie mieli. Środki unijne przyszły dużo później, remontowano najczęściej za własne. „I bez finansowania nie ma rewitalizacji” – mówi Szok.
Płaci funkcja, nie mury
Skoro rewitalizacja kosztuje więcej niż nowy budynek, na czym się zarabia?
Jadwiga Kosińska od czterech lat pracuje przy Stoczni Cesarskiej w Gdańsku. Szuka rozwiązania, które „pozwoli deweloperowi również zarobić, a równocześnie zachować tkankę zabytkową”. Jej zdaniem najlepiej sprawdzają się funkcje, których oczekują mieszkańcy. Nie kolejne muzeum.
Szczepański ostrzega przed drogą na skróty: „to, co prowadziło do tragedii inwestycyjnych, to była monofunkcja”. Bezpieczniej jest w mixed-use, gdzie funkcje się uzupełniają, zamiast się kanibalizować. Jego zdaniem na sukces komercyjny pracuje też jakość wykonania. W czasach masowej produkcji ludzie szukają czegoś innego niż typowe nowe realizacje.
Hotel to jedna z dróg. Szok na pierwszym miejscu stawia inwestora z wizją, zaraz potem biznesplan i właściwą funkcję. „Przecież my tego nie robimy tak tylko charytatywnie” – mówi. Jej stowarzyszenie wybiera obiekty cztero- i pięciogwiazdkowe.
A w mniejszej skali? Dąbrowska pokazuje budynek z sześcioma mieszkaniami w cenie jednego niedużego mieszkania w Krakowie czy Warszawie. W jednym robisz biuro, resztę wynajmujesz. Wtedy nieruchomość „nie będzie tylko kosztem”.
Zanim więc policzysz cenę zakupu, posłuchaj Dąbrowskiej:
„Tu nie chodzi o to, czy pan to kupi za 2,5 miliona czy za 3. Tu chodzi o to, czy pan ma 15 na remont.”
– Dominika Dąbrowska, PAŁACOWNIA
Anna Kicińska
Partnerka, Liderka Grupy Doradztwa Rynku Nieruchomości, EY-Parthenon Polska
Profil na archiday.pl
Daniel Mucha
Manager w Zespole Pozyskiwania Finansowania Dłużnego, EY Parthenon
Profil na archiday.pl
Michał Banaszek
Manager w Zespole Ulg i Dotacji Inwestycyjnych, EY Doradztwo Podatkowe Krupa sp.k.
Profil na archiday.pl
Dominika Dąbrowska
specjalistka od obrotu zabytkowymi nieruchomościami, PAŁACOWNIA | Dominika Dąbrowska Real Estate Consulting
Profil na archiday.pl
Na podstawie wystąpienia #3 Rewitalizacja oczami inwestora. Potencjał, decyzje, komercjalizacja., #11 Od pomysłu do wykonalności. Jak inwestor prowadzi proces rewitalizacji., #16 Hotele Historyczne w Polsce, #17 Jak finansować rewitalizację zabytków. Dotacje, granty i źródła wsparcia., #19 Przegląd starych murów gotowych do kupienia podczas archiDAY online „Stare mury - specjalizacja rewitalizacja”, 23.06.2026. Nagranie i relacja